Discipline de gestion face aux tempêtes souveraine, énergétique et technologique
octobre 2026
Chers investisseurs,
La crise souveraine française et le grand carambolage du marché obligataire
En début de mois, nous avons pris la décision tactique de réduire fortement notre exposition aux actions européennes, et plus particulièrement françaises. Les récents évènements de marché et l’escalade des tensions macroéconomiques viennent confirmer la pertinence de cet arbitrage de gestion.
La dégradation des finances publiques françaises a franchi un cap critique. Le rendement de l’obligation d’État française (OAT) a franchi les 5,14 % (un sommet depuis juillet 2002), propulsant l’écart de taux (spread) avec le Bund allemand à 173,6 points de base, son niveau le plus élevé depuis le paroxysme de la crise de la dette souveraine de la zone euro en 2011.
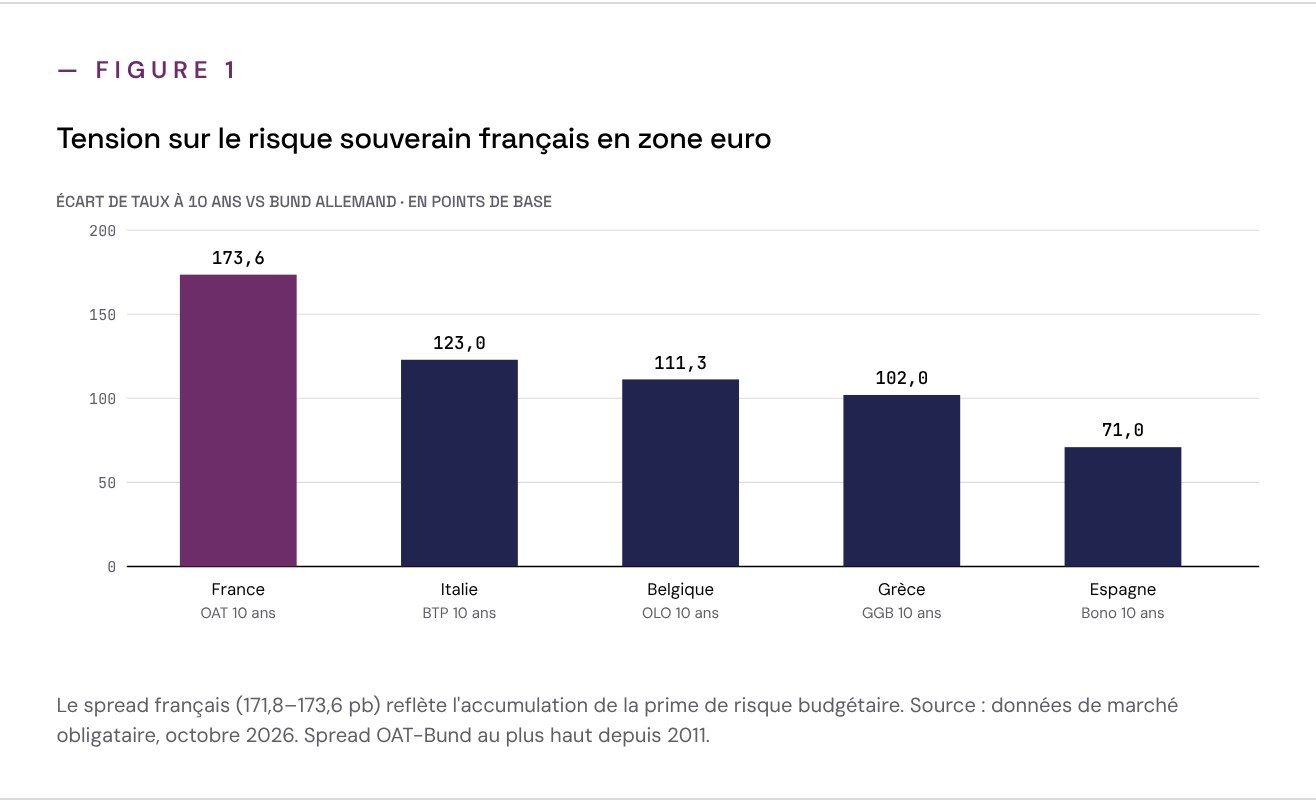
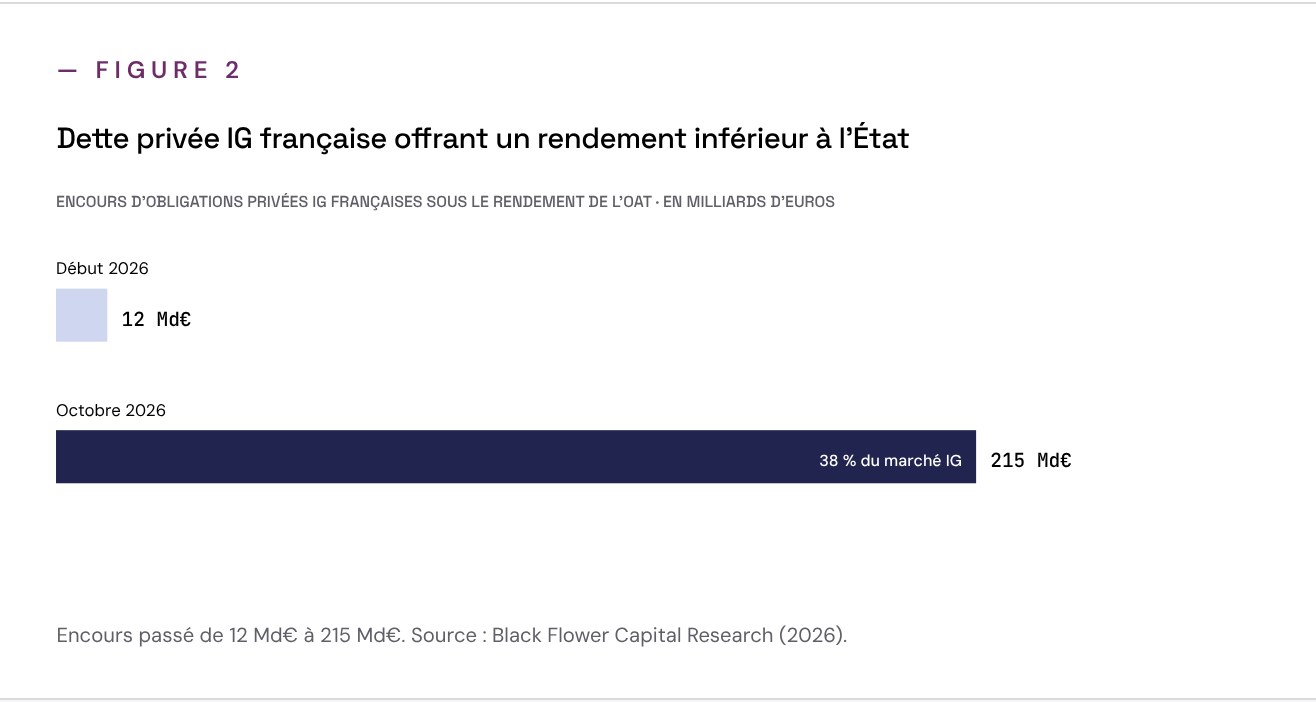
Cette tension découle d’un déficit primaire récurrent de 2,9 % du PIB — là où l’Italie dégage un excédent primaire — et d’une trajectoire budgétaire projetant une dette publique à 130 % du PIB d’ici 2030, exigeant entre 125 et 140 milliards d’euros d’économies annuelles pour être stabilisée. Sur fond de blocage parlementaire et de contestations sociales nécessitant un déploiement sécuritaire renforcé, une anomalie historique s’est installée : près de 38 % du marché des obligations d’entreprises françaises Investment Grade (environ 215 milliards d’euros) s’échangent désormais à des rendements inférieurs à ceux de l’État français. Des fleurons privés comme L’Oréal ou TotalEnergies se financent ainsi à moindre coût que le gouvernement souverain.
Le choc énergétique et le piège de la « mauvaise inflation »
Parallèlement, l’escalade des tensions au Moyen-Orient et le blocage du détroit d’Ormuz ont amputé l’offre pétrolière mondiale de plus de 10 millions de barils par jour (soit 13 % de l’approvisionnement global), portant le cours du Brent au-dessus des 112 $ le baril.
Ce choc d’offre génère une pure « mauvaise inflation » : tirée par la hausse de l’essence (+34,2 %) et des intrants industriels comme les engrais et plastiques (+50 %), elle agit comme une taxe directe prélevée sur le pouvoir d’achat des ménages sans qu’aucune progression des salaires réels ne vienne la financer. Alors que le marché du travail américain montre de nettes marques de ralentissement (seulement 29 000 créations d’emplois en septembre), le resserrement monétaire de la Fed à 3,75 % – 4,00 % fait craindre une erreur de politique économique susceptible d’accélérer l’entrée en récession. Cette inquiétude a enclenché un mouvement de fuite vers la sécurité au profit des Treasuries américains, ramenant le rendement du 10 ans américain vers 5,03 % – 5,07 %.
L’IA face au mur du crédit : capex géant, hors-bilan et stress obligataire
Enfin, le moteur de croissance technologique montre de sérieux signes de tension financière. Les dépenses d’investissement (capex) des géants du secteur approchent les 800 milliards de dollars en 2026 (+94 %) et dépasseront 1 200 milliards d’ici 2027. S&P Global évalue même à plus de 7 000 milliards de dollars le capex cumulé des hyperscalers (Amazon, Microsoft, Alphabet, Oracle, Meta, SpaceX) d’ici 2030.
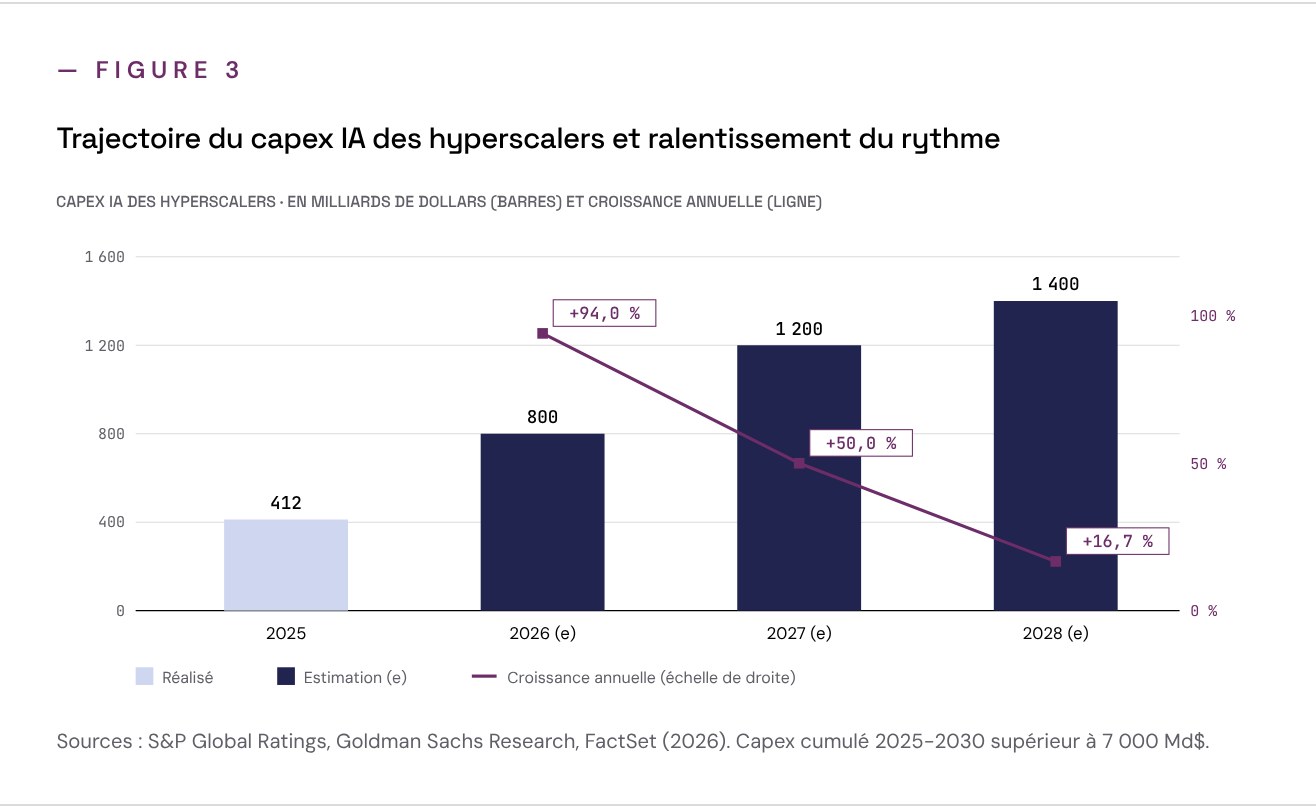
Alors que les flux de trésorerie libres (FCF) de ces entreprises deviennent nuls ou négatifs, le financement dépend de plus en plus de la dette (près de 500 Md$ émis en 2026) et de structures hors bilan (coentreprises, SPV, garanties de valeur résiduelle). S&P Global avertit que ces véhicules dissimulent des passifs implicites non publiés et a déjà dégradé Oracle au dernier cran Investment Grade (BBB-).
La dégradation de la notation d’Oracle au dernier cran Investment Grade (BBB-) et la chute des obligations du spécialiste des infrastructures « neocloud » CoreWeave (dont les rendements se sont envolés entre 15 % et 16 % pour une probabilité de défaut à 5 ans de 63 %) constituent les premiers signaux du stress sur le crédit. CoreWeave dépense entre 35 et 39 Md$ en capex pour 13 Md$ de chiffre d’affaires et 2,1 Md$ de perte, incarnant les risques d’une surcapacité financée par la dette.
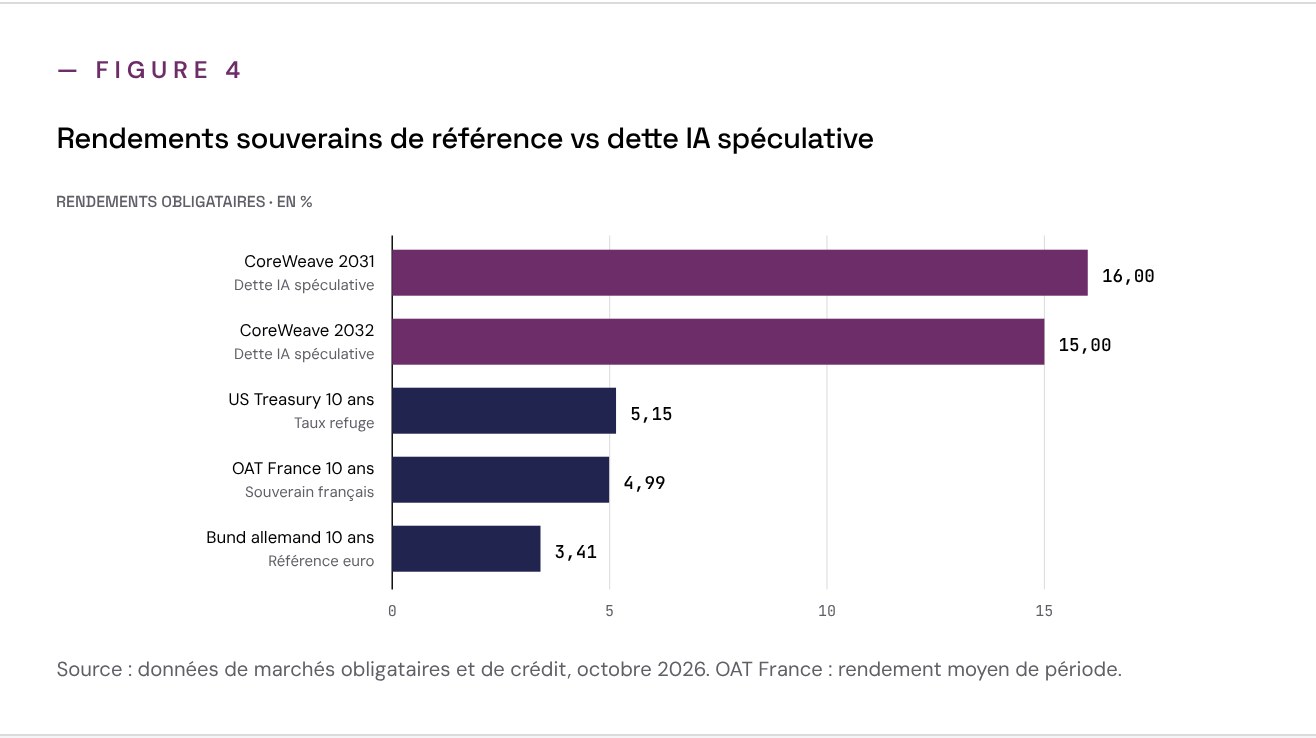
Avec un S&P 500 se négociant à 19 fois les bénéfices futurs et un rendement des bénéfices égal au taux sans risque américain (environ 5,04 %), la prime de risque sur les actions a disparu. Les investisseurs ne sont plus disposés à financer l’accumulation de dettes sans visibilité immédiate sur la rentabilité opérationnelle des applications de l’IA.
Notre positionnement
Face à ce profil risque/rendement dégradé, notre sous-pondération marquée sur les actions européennes et françaises vise à protéger activement le capital confié. Nous privilégions actuellement une posture de préservation et de liquidité, en réorientant les flux vers les obligations à courte duration et indexées sur l’inflation. Sur nos expositions actions, nous avons une approche sélective plutôt qu’indicielle, en favorisant notamment la Grande Chine, à contre-courant de la tendance de l’année jusqu’à présent, l’environnement et l’énergie, la santé et la sécurité.
Michael Sfez, Associé fondateur, Directeur des Investissements
Ce document est communiqué à titre informatif. Il ne constitue ni une offre, ni une sollicitation, ni un conseil personnalisé en investissement. Les opinions exprimées reflètent l’analyse de Kermony Office à la date de rédaction et sont susceptibles d’évoluer. Les performances passées ne présagent pas des résultats futurs. Les investissements comportent un risque de perte en capital.
Partager via


