Le retour du coût du capital : les marchés recalibrent la promesse de l’IA
novembre 2026
Après plusieurs semestres portés par les valeurs technologiques et le thème de l’intelligence artificielle, les marchés entrent dans une phase de recalibrage. Quatre contraintes reviennent au premier plan : l’érosion du free cash-flow des grands groupes technologiques, des taux réels durablement élevés, l’alourdissement de la dette souveraine américaine et des signes de fragilité sur le crédit le plus spéculatif. Notre orientation reste défensive. Nous ne nous effaçons pas pour autant : ce mois-ci, nous engageons un premier pas de réexposition aux actions, ciblé sur les petites et moyennes capitalisations européennes.
Le retour du portage obligataire
Pendant près d’une décennie, l’absence d’alternative aux actions (« TINA ») a conduit à les surpondérer. Cette période est révolue. Le 10 ans américain évolue entre 4,87 % et 5,15 %, l’OAT 10 ans à 4,89 %, le Bund 10 ans à 3,25 %, et le crédit Investment Grade BBB offre un rendement proche de 4,50 %.
Face à un rendement du dividende du S&P 500 de 1,45 %, les obligations souveraines et le crédit de qualité procurent un coupon deux à trois fois supérieur, sans dépendre d’une révision des bénéfices. Le taux réel américain à 10 ans, entre 2,84 % et 2,94 %, se situe à son plus haut niveau depuis novembre 2008 : il pèse sur les multiples boursiers et préserve le pouvoir d’achat du porteur d’obligations.
Les fragilités qui imposent la prudence sur les actions
Concentration et financement circulaire. Les dix premières capitalisations représentent entre 39 % et 43 % du S&P 500, Nvidia pesant près de 7 %. L’écosystème de l’IA a accumulé entre 340 et 400 Md USD de dette pour financer centres de données et processeurs. Concepteurs de puces et hyperscalers financent ou garantissent la dette d’opérateurs spécialisés (« neoclouds ») qui leur achètent du matériel. CoreWeave porte 72 Md USD de passifs liés à 51 centres de données ; le marché des CDS lui attribue une probabilité de défaut à cinq ans proche de 60 %. Le capex IA représente 3,6 % du PIB américain ; hors technologie, le S&P 500 recule.
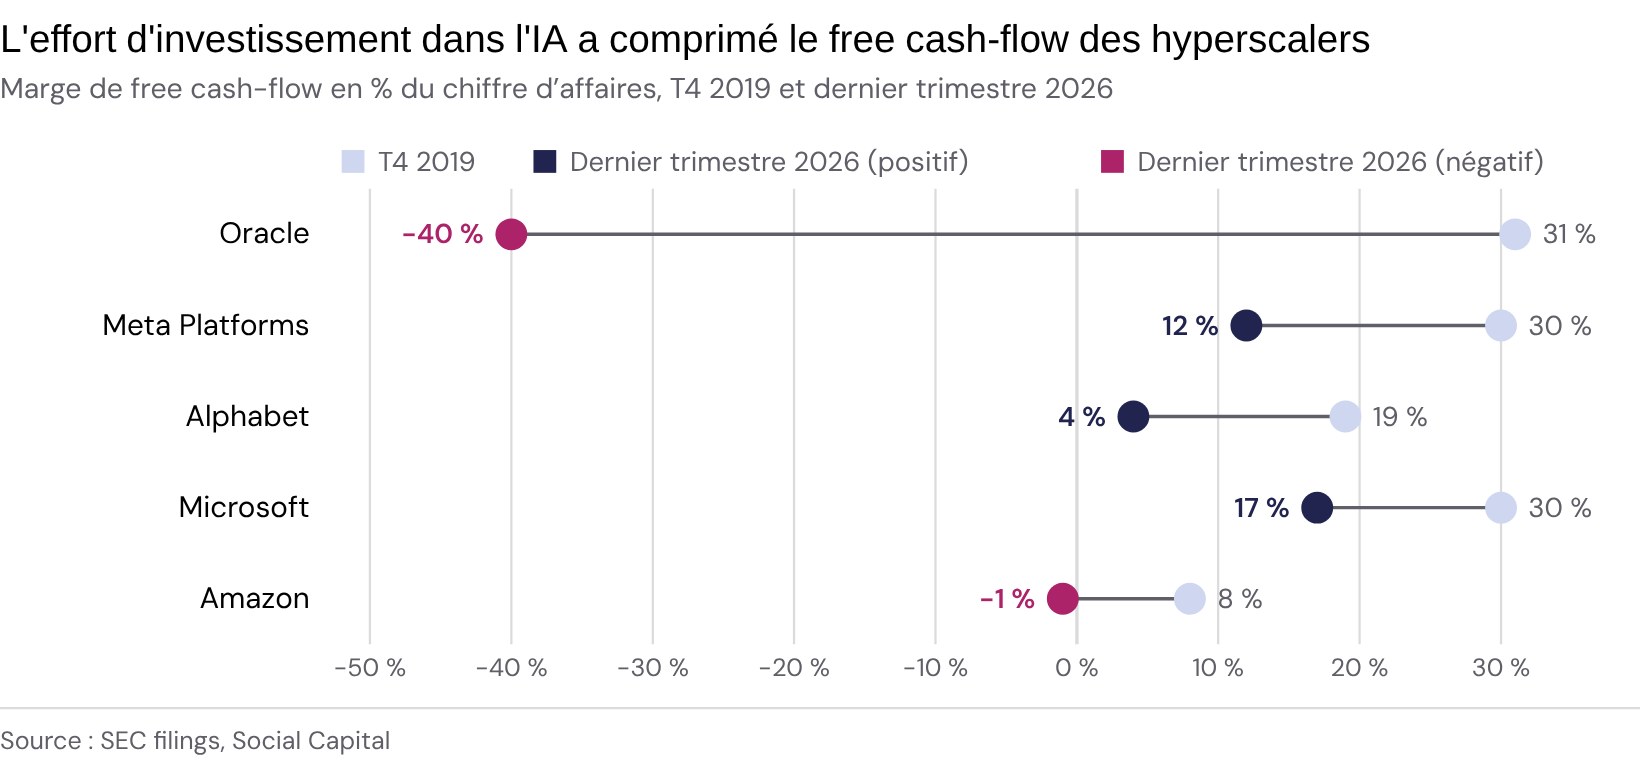
Érosion du free cash-flow. Les marges de free cash-flow des hyperscalers se sont fortement contractées depuis fin 2019. Selon CrossBorder Capital, ces groupes devront émettre près de 1 000 Md USD de dette par an sur deux ans. Cette offre concurrence directement celle du Trésor américain et assèche la liquidité disponible pour les actions.
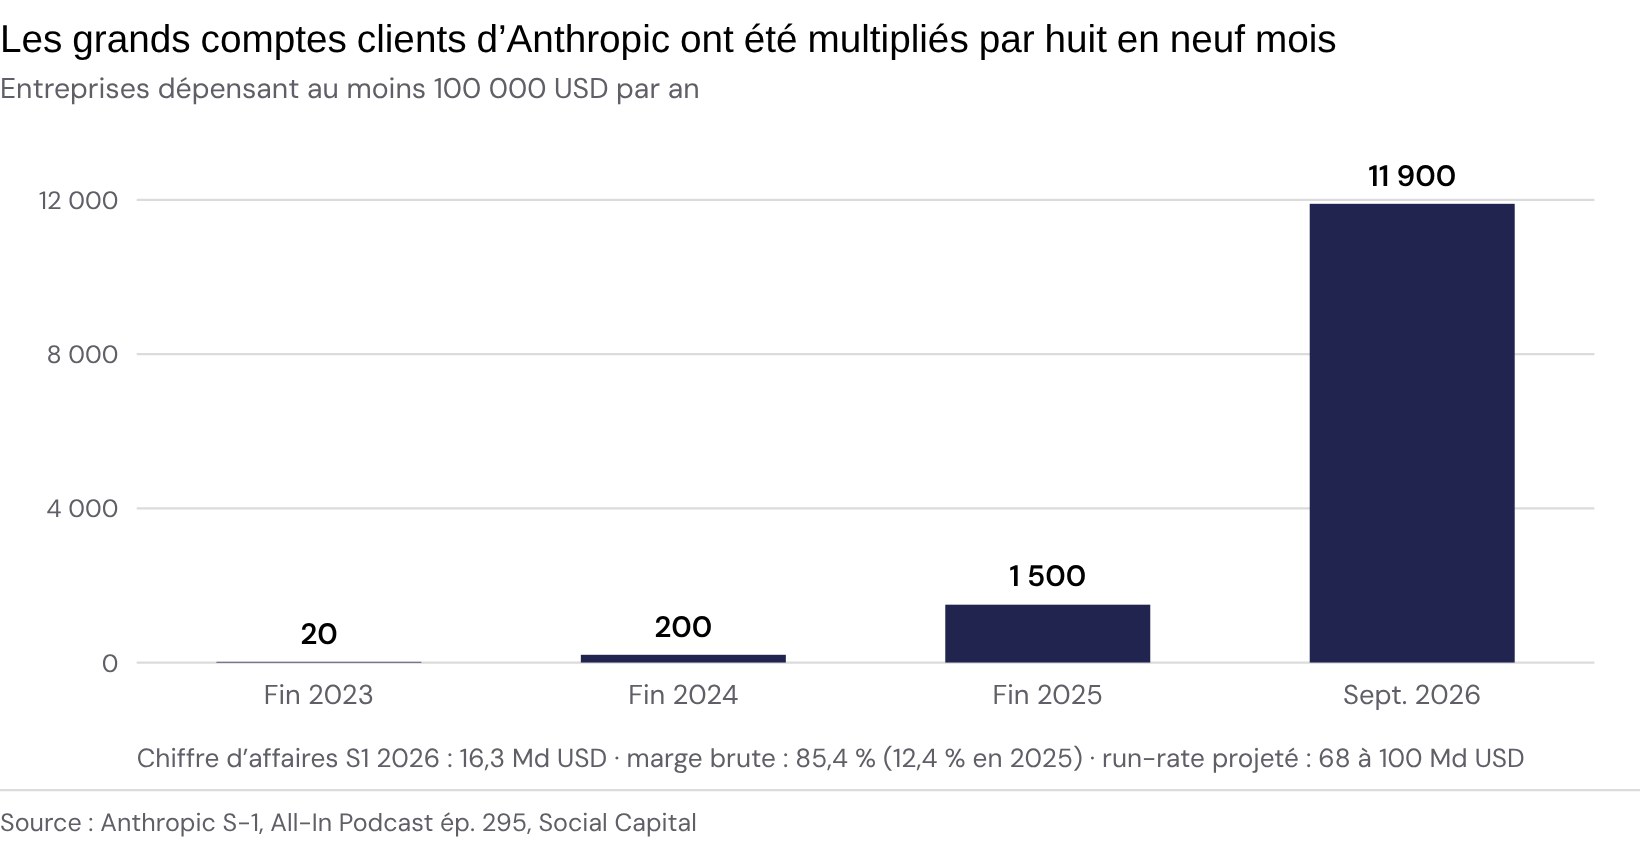
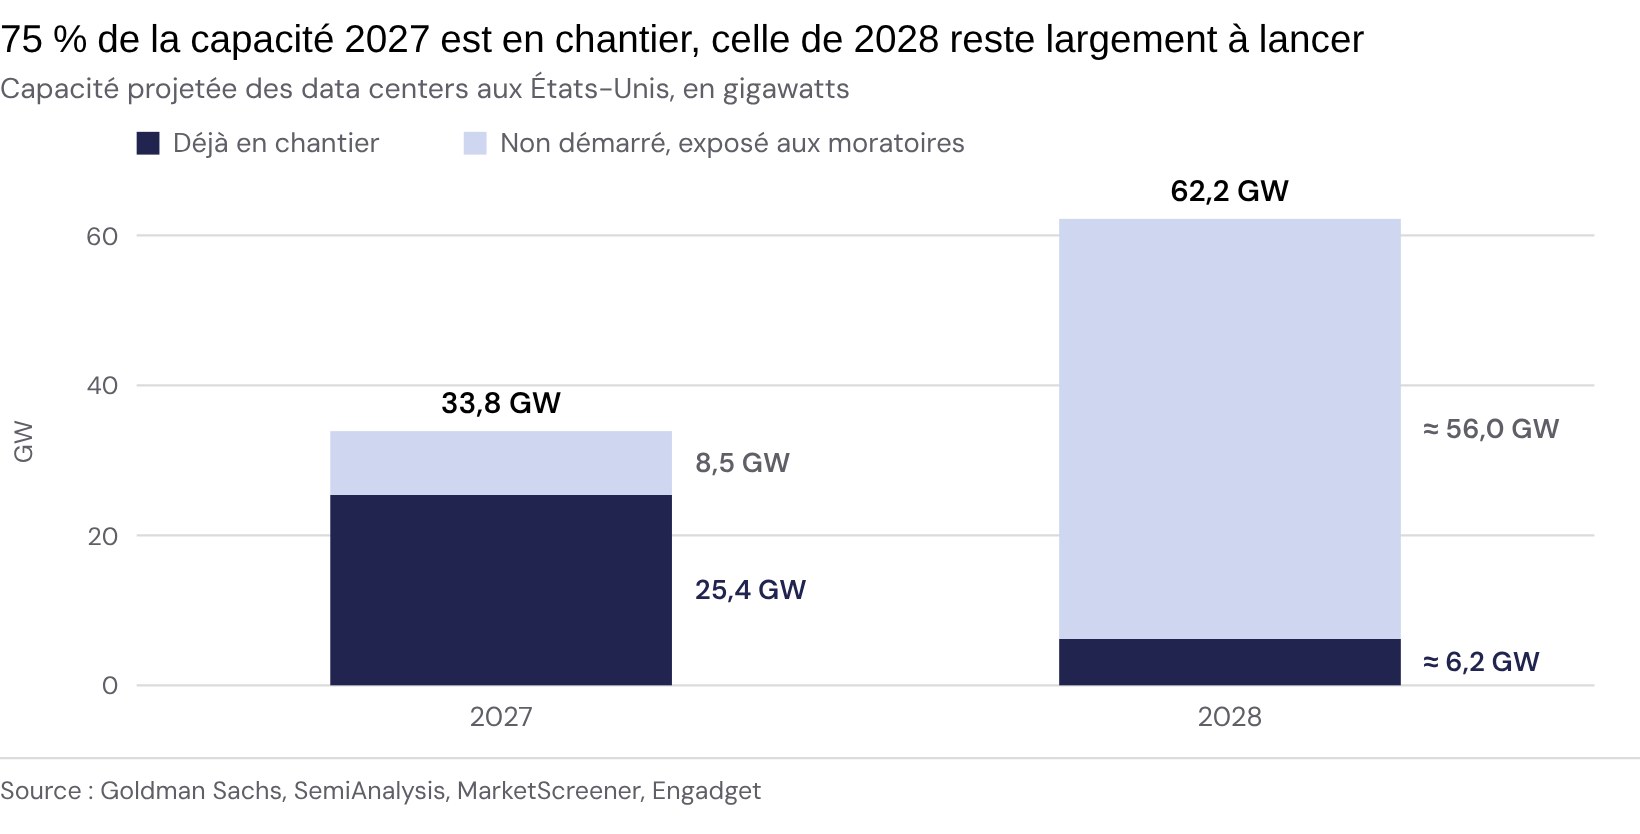
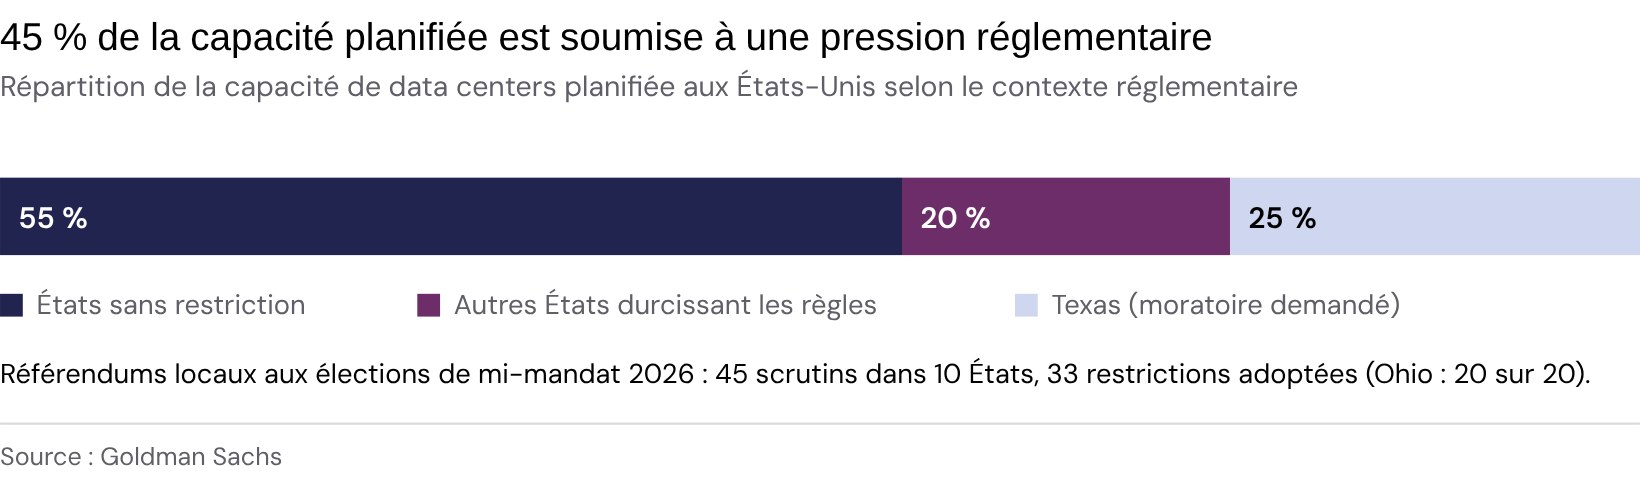
Une demande réelle, une capacité contrainte. La demande d’IA ne fait pas défaut : le nombre d’entreprises clientes d’Anthropic dépensant au moins 100 000 USD par an est passé de 1 500 fin 2025 à 11 900 en septembre 2026. La contrainte se déplace vers l’énergie et le foncier. Si 75 % de la capacité de data centers prévue pour 2027 aux États-Unis est en chantier, celle de 2028 reste largement à lancer, et 45 % de la capacité planifiée se situe dans des États qui durcissent leurs règles. Le rythme de déploiement, et donc le retour sur les investissements engagés, devient plus incertain.
Levier des investisseurs. La dette de marge FINRA, c’est-à-dire le montant total emprunté par les investisseurs auprès des courtiers agréés pour acheter des titres avec effet de levier, a atteint un record de 1 500 Md USD en juin 2026, avant une contraction de 85 Md USD en juillet. En 2000, 2007 et 2021, le retournement de la dette de marge depuis un sommet a déclenché des ventes forcées, amplifiées par la gestion passive.
Signaux sur le crédit spéculatif. Les spreads Investment Grade et BB restent historiquement serrés, alors que le segment CCC s’écarte nettement. L’écartement de plus de 500 pb du CCC depuis la fin de l’été indique que les émetteurs les plus fragiles abordent un mur de refinancement.
| Catégorie | Spread (nov. 2026) | Centile sur 20 ans |
|---|---|---|
| Investment Grade (BBB) | 107 pb | 8e |
| High Yield (BB) | 184 pb | 9e |
| CCC | 1 307 pb | 88e |
Emploi américain. Les entreprises gèlent les embauches à temps plein tout en limitant les licenciements (« labor hoarding »). La productivité progresse de 3,7 % au troisième trimestre contre 0,1 % pour les heures travaillées. Le taux d’emploi à temps plein s’établit à 49,0 % de la population en âge de travailler, contre 50,6 % en 2019, et le temps partiel subi a progressé de 339 000 personnes en un mois.
Finances publiques américaines. D’après le CBO, le déficit fédéral atteint 2 000 Md USD sur l’exercice 2026 (6,2 % du PIB) et la dette détenue par le public 100 % du PIB, un niveau inédit depuis 1946. La charge d’intérêts dépasse 1 100 Md USD, au-delà du budget de la défense. La Fed maintient ses taux entre 3,75 % et 4,00 %, face à une inflation des services proche de 5 %.
Où nous nous réexposons
Petites et moyennes capitalisations européennes. Le S&P 500 se traite à 24,2x les bénéfices, contre 15,0x pour le MSCI Europe et 12,5x pour le Royaume-Uni. Les petites et moyennes valeurs européennes ont intégré un scénario économique défavorable et se traitent sur des niveaux de valorisation historiquement bas.
| Zone | PER |
|---|---|
| Inde (MSCI India) | 28,0x |
| États-Unis (S&P 500) | 24,2x |
| Japon (TOPIX) | 16,1x |
| Europe (MSCI Europe) | 15,0x |
| Royaume-Uni | 12,5x |
| Chine (MSCI China) | 11,3x |
Deux éléments soutiennent ce mouvement. Le PIB britannique a progressé de 3,0 % en rythme annuel au troisième trimestre, porté par des services diversifiés plus que par la technologie, et l’investissement des entreprises de 1,7 %. La relance chinoise pourrait par ailleurs soutenir les exportateurs européens du luxe, de l’automobile et des biens d’équipement, tandis que l’Europe investit dans sa transition énergétique et ses capacités industrielles.
La politique monétaire européenne joue en revanche contre ce segment. Face aux pressions inflationnistes liées au conflit au Moyen-Orient, la BCE a relevé ses taux directeurs en juin puis en septembre, portant le taux de dépôt de 2,00 % à 2,50 %, avant de les maintenir le 29 octobre. Ce resserrement renchérit le coût du capital des PME et ETI : la décote actuelle le compense en partie, mais justifie une réexposition progressive.
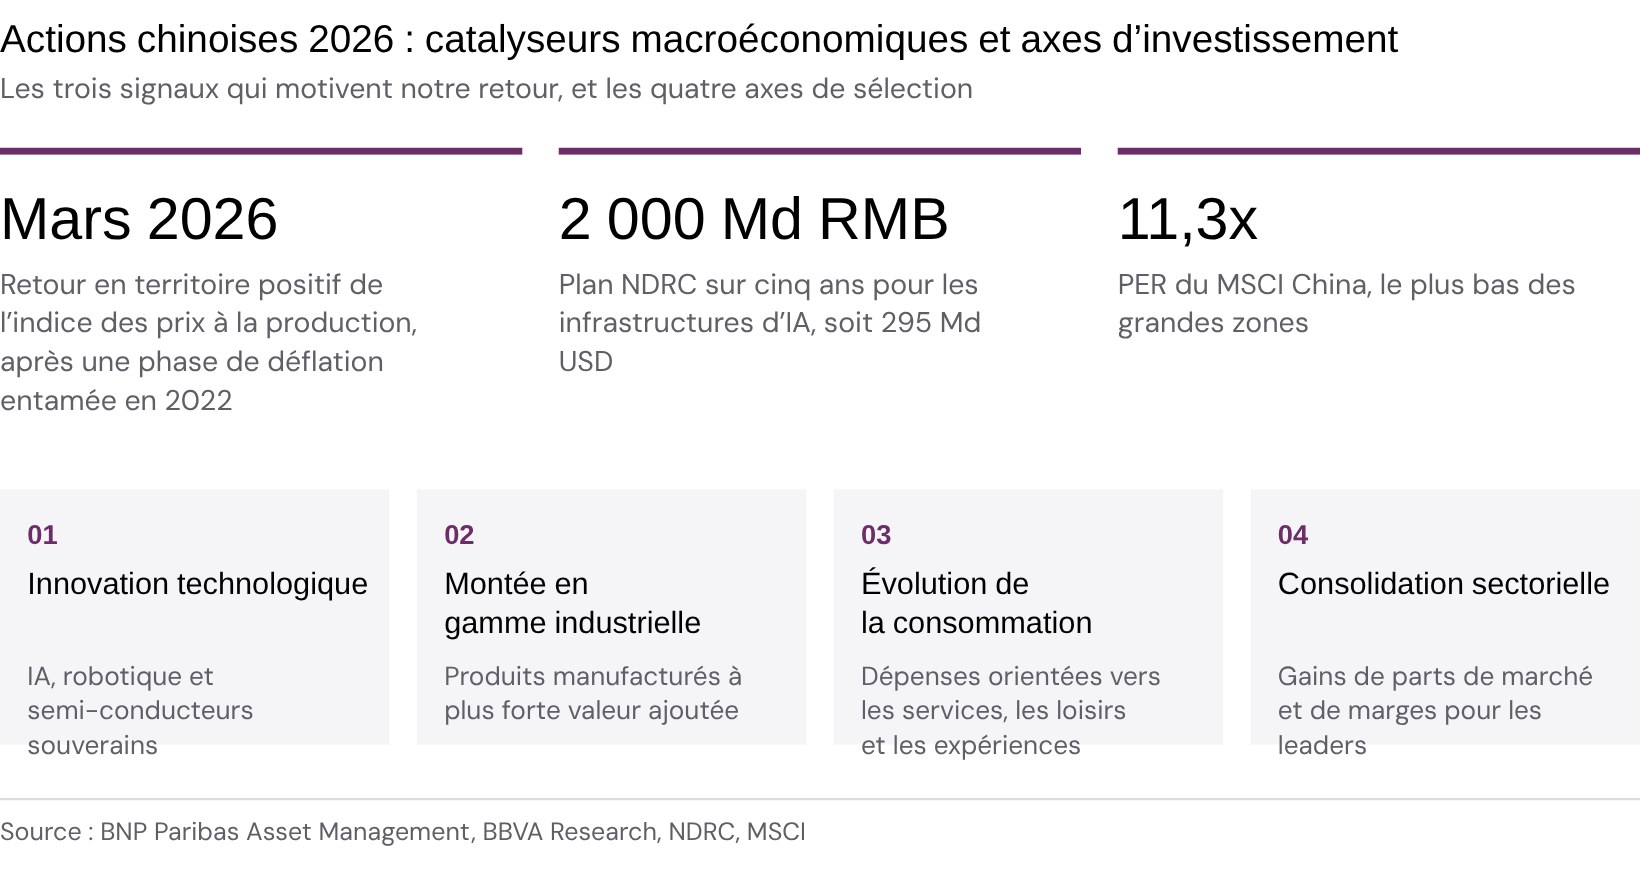
Grande Chine (Chine et Hong Kong). Les ajustements restent lourds : ventes des 100 premiers promoteurs en baisse de 60 % sur un an, endettement public consolidé (y compris véhicules des collectivités locales) de 135 % du PIB, relance de la consommation limitée. Trois raisons motivent néanmoins notre retour. L’indice des prix à la production est redevenu positif en mars 2026, après quatre ans de déflation, sous l’effet des mesures « anti-involution » qui freinent la guerre des prix. L’effort national sur l’IA est massif : 2 000 Md RMB (295 Md USD) sur cinq ans pour les centres de données, des fonds semi-conducteurs cumulés de plus de 140 Md USD, et des modèles compétitifs malgré un accès restreint aux puces de dernière génération. Enfin, la valorisation de 11,3x reste la plus basse du comparatif. Compte tenu des fragilités, nous privilégions la gestion active sur cette région, autour de quatre axes : innovation, montée en gamme industrielle, évolution des modes de consommation et consolidation sectorielle.
Taïwan et la chaîne matérielle de l’IA. La hausse des dépenses d’investissement des hyperscalers américains (+64 % en 2026) bénéficie directement à la chaîne d’approvisionnement taïwanaise, qui couvre l’ensemble des couches matérielles : calcul, packaging avancé, cartes et systèmes, réseau et interconnexion, énergie et refroidissement.
Traduction dans les portefeuilles
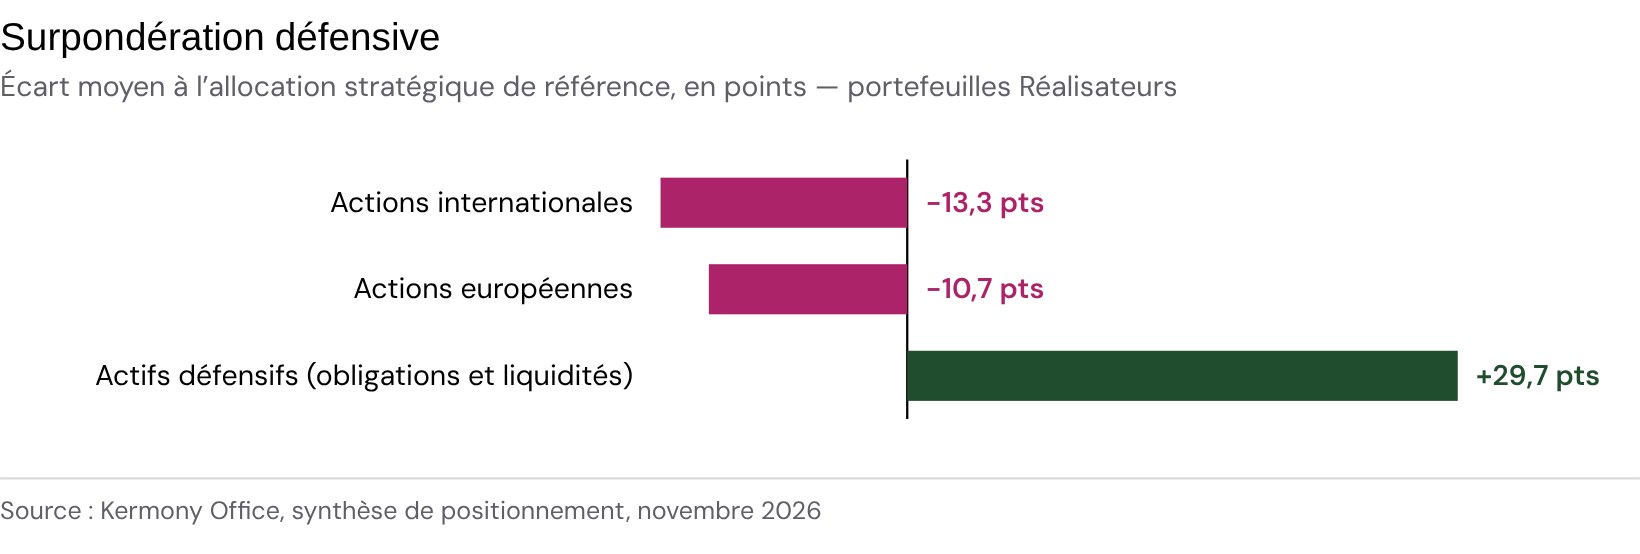
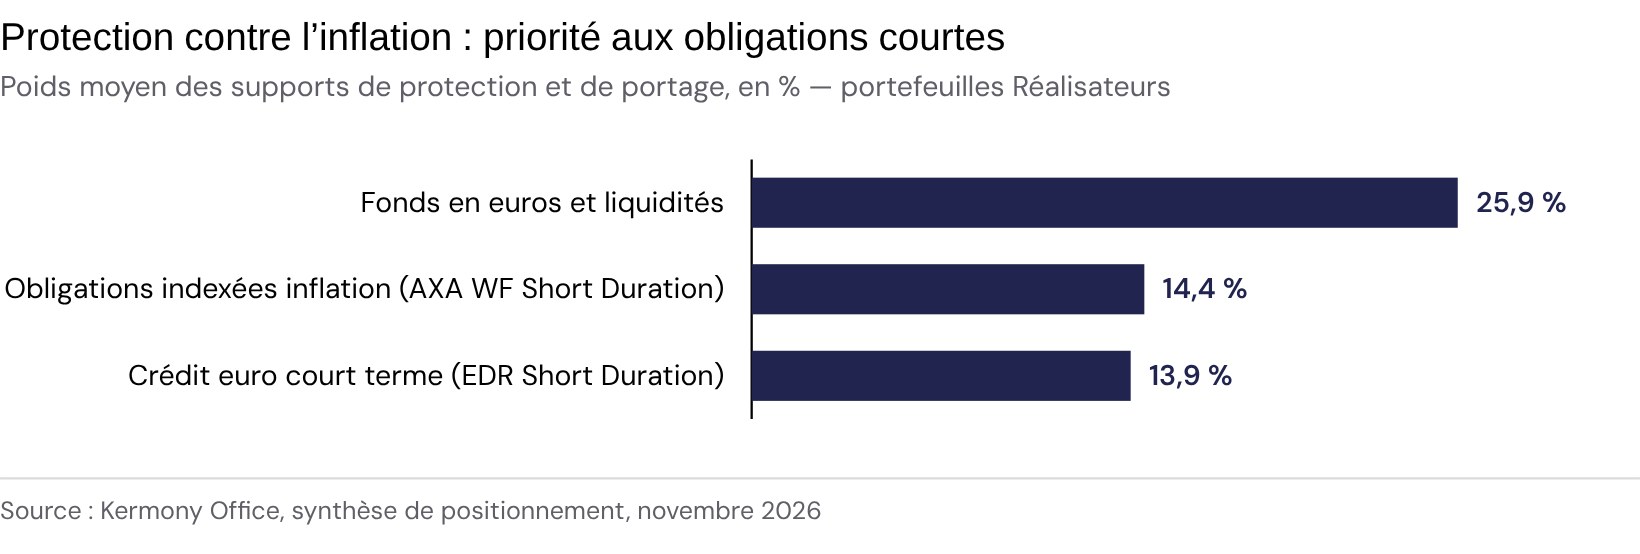
Poche défensive. Crédit euro court terme, obligations indexées sur l’inflation à faible sensibilité, dette émergente sélectionnée et crédit Investment Grade. La trésorerie excédentaire est redéployée vers ce portage.
Actions. Rotation des grandes valeurs de croissance et des États-Unis vers les petites et moyennes capitalisations européennes et la Grande Chine, en gestion active.
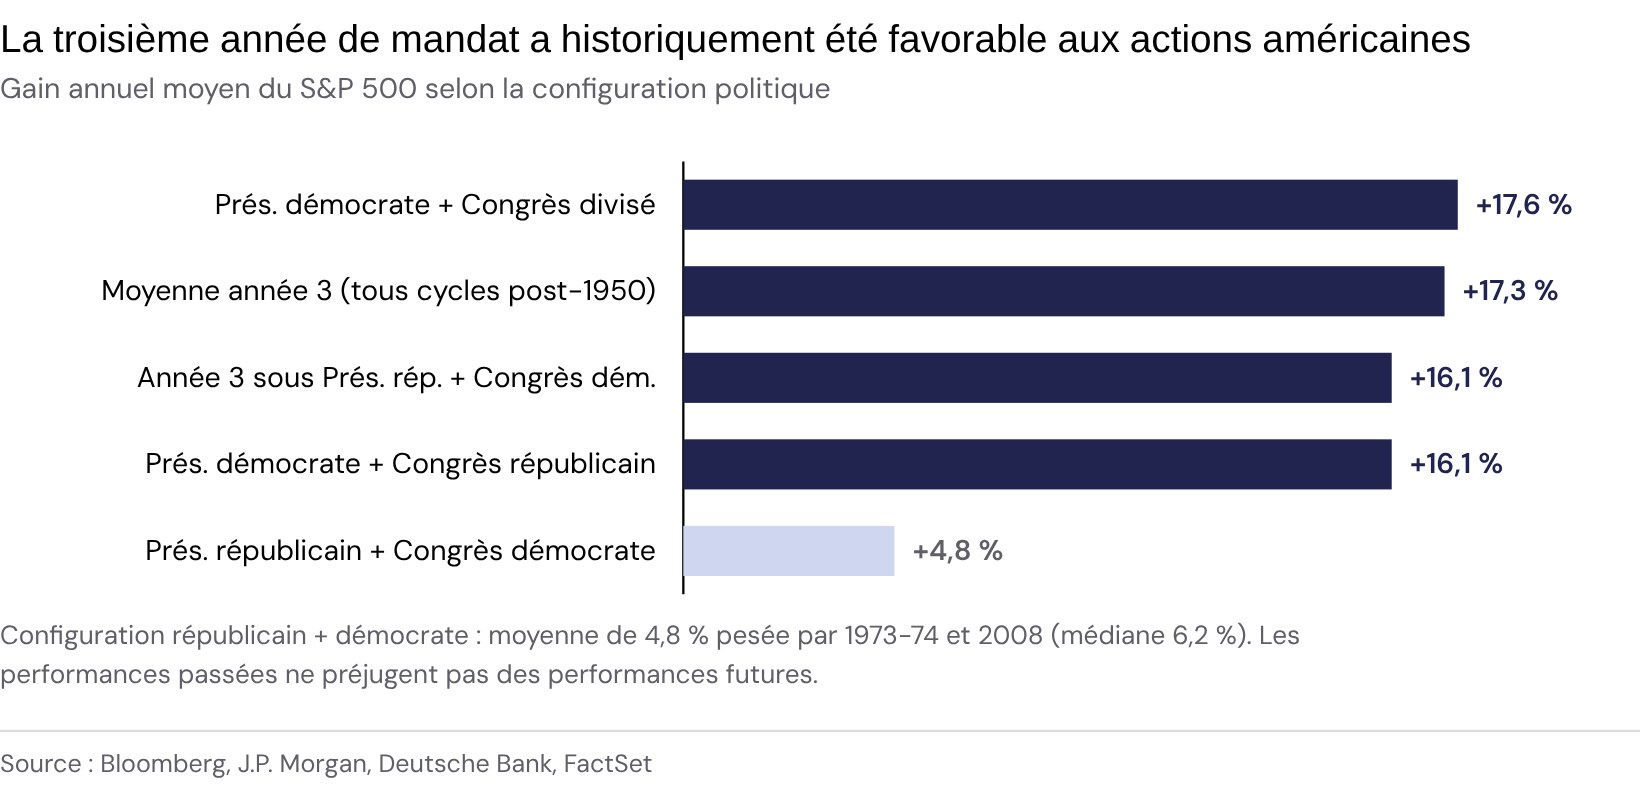
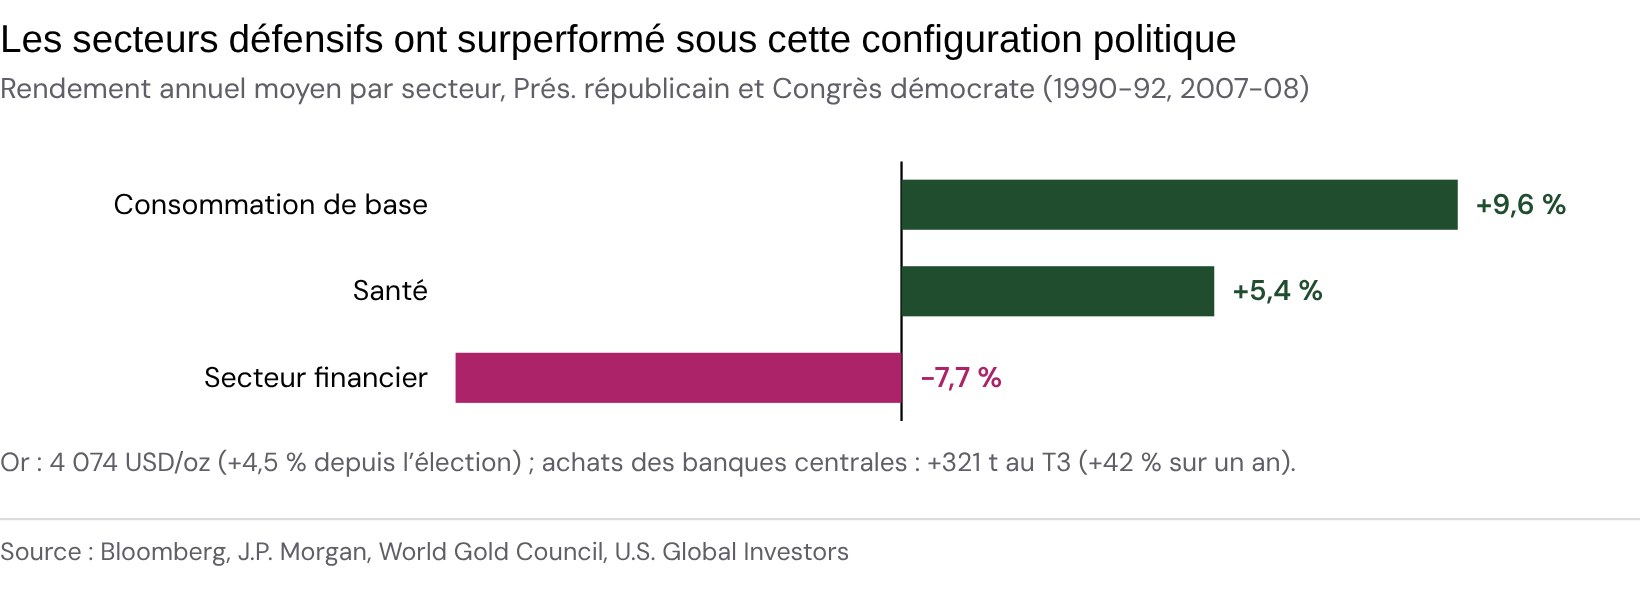
L’histoire des cycles politiques américains invite toutefois à la nuance : la troisième année de mandat a souvent été favorable aux actions, et les secteurs défensifs ont surperformé dans la configuration politique actuelle.
Conclusion
Notre prudence sur les actions n’est pas un refus de l’innovation : c’est un refus du risque de valorisation et de surendettement. Les grands cycles d’investissement en infrastructures, des chemins de fer aux télécoms, ont tous traversé une phase d’assainissement financier avant la diffusion des gains de productivité. En privilégiant les obligations de qualité de maturité intermédiaire, le crédit sélectionné et une réexposition ciblée aux valeurs européennes et chinoises décotées, nous captons un rendement réel positif et conservons la capacité de renforcer les actions lorsque les valorisations et les conditions de crédit se seront normalisées.
Michael Sfez, Associé, Directeur des Investissements
Document à caractère informatif. Il ne constitue ni une offre, ni une sollicitation, ni un conseil en investissement personnalisé. Les opinions exprimées reflètent l’analyse de Kermony Office à la date de publication et peuvent évoluer sans préavis. Les chiffres de marché cités proviennent des sources indiquées et n’ont pas fait l’objet d’un audit. Les performances passées ne préjugent pas des performances futures. Tout investissement en unités de compte comporte un risque de perte en capital.
KERMONY Office, SARL au capital de 52 770 euros, immatriculée au R.C.S. de Paris sous le numéro 512 114 737, enregistrée à l’ORIAS sous le n° 09052950. 24 avenue Hubert Germain, 75116 Paris.
Partager via


