De l’euphorie estivale à la gravité des taux : pourquoi nous adoptons une posture ultradéfensive
septembre 2026
L’été 2026 a d’abord été marqué par un rebond significatif des marchés actions mondiaux (+2,6 % pour les marchés développés et +3,4 % pour les marchés émergents). Porté par une saison de résultats du deuxième trimestre de très haute volée — illustrée une nouvelle fois par les publications spectaculaires du secteur technologique et de Nvidia —, l’indice S&P 500 s’était adjugé +2,7 % en août, tandis que le TOPIX japonais progressait de +3,9 %.
Face à cette dynamique bénéficiaire (la croissance des bénéfices par action mondiaux atteignant le chiffre marquant de 34 % sur un an) et à une résilience économique apparente, nous avons fait le choix tactique d’un retour sur les marchés d’actions durant le mois d’août. Nous souhaitions capter cette dynamique de révision à la hausse des résultats d’entreprises, tout en conservant une vigilance stricte sur les valorisations.
Cependant, la trajectoire des marchés s’est brutalement tendue à la charnière du mois de septembre, nous imposant une réallocation stratégique sans concession en début de mois.
Le choc de septembre : le retour de la « gravité » des taux d’intérêt
Dès les premières semaines de septembre, le paysage financier s’est assombri sous l’effet d’une remontée spectaculaire des taux d’intérêt souverains. Lorsque les taux d’intérêt montent, c’est là que la gravité est la plus forte pour les marchés actions.
Aux États-Unis, le rendement de l’obligation du Trésor à 10 ans a franchi la barre des 5,0 % pour s’envoler vers 5,22 %, son plus haut niveau depuis 2007, tandis que le taux à 30 ans frôlait les 5,50 %. Cette tension sur le coût du capital exerce une pression gravitationnelle directe sur les multiples de valorisation de l’ensemble des actifs risqués.
En Europe, et tout particulièrement en France, la situation obligataire a pris une tournure critique. Le rendement de l’OAT française à 10 ans a atteint 4,60 % à 4,70 %, un sommet inégalé depuis la crise financière de 2008. Plus inquiétant encore, l’écart de rendement (spread) entre l’OAT française et le Bund allemand s’est écarté jusqu’à 105 points de base, dépassant les seuils d’alerte et retrouvant des niveaux observés lors de la crise des dettes souveraines de la zone euro de 2010-2012.
L’incertitude politique en France, combinée à une dégradation de la notation souveraine (Fitch à A+, S&P à A+ et de multiples révisions négatives de perspectives) et à un déficit public ancré au-dessus de 5 % du PIB, a poussé les investisseurs à exiger une prime de risque sans précédent sur la dette française.
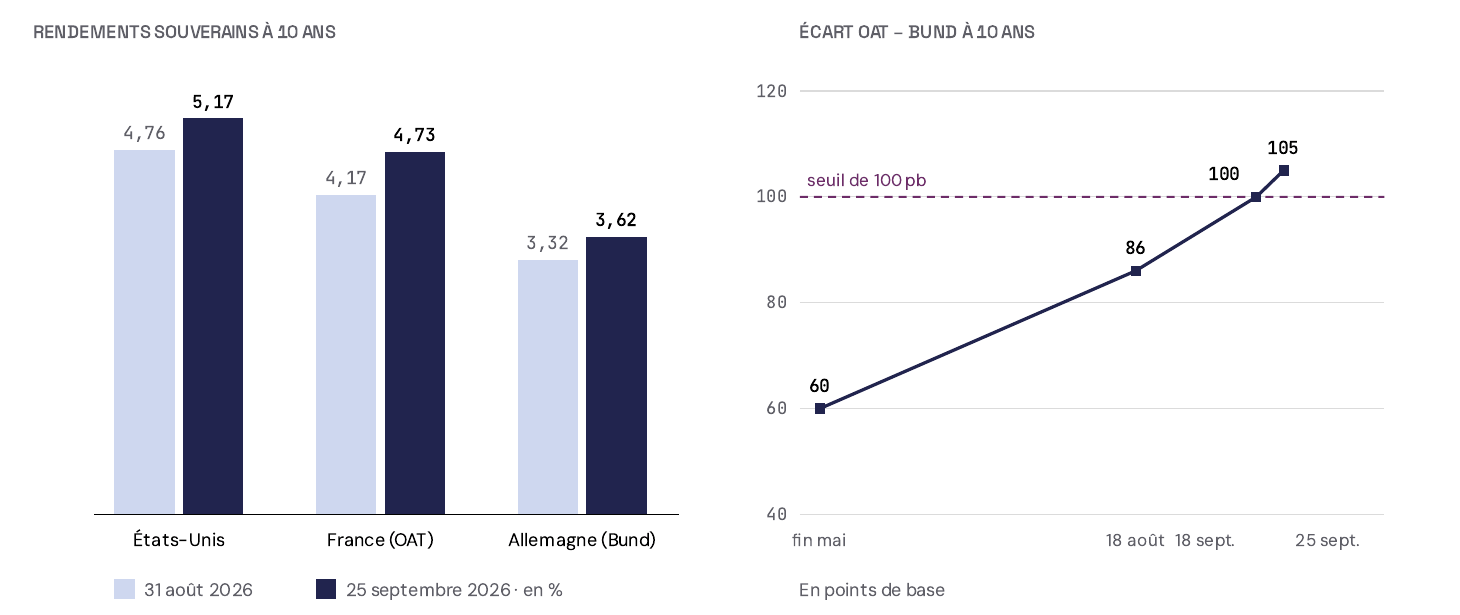
Graphique 1 — Tension sur les taux souverains et écartement du spread OAT-Bund. Sources : Kermony Office. Rendements à 10 ans : Investing.com, clôtures du 31 août et du 25 septembre 2026. Écart OAT-Bund : Investing.com (18 août 2026), XTB et Boursorama (18 septembre 2026), ideal-investisseur.fr (25 septembre 2026). Les niveaux d’écart peuvent varier de quelques points de base selon la source de cotation.
Le mauvais combat des banques centrales et l’impasse européenne
Notre inquiétude majeure réside dans le diagnostic erroné posé par les banquiers centraux, notamment en Europe.
La Réserve fédérale comme la Banque centrale européenne ont maintenu un discours et des actes résolument restrictifs (la Fed ayant relevé ses taux dans la fourchette 3,75 % – 4,00 % tout en signalant le maintien de taux élevés). Or, cette rigidité monétaire s’attaque à une inflation qui n’est pas le résultat d’une surchauffe de la demande intérieure, mais d’un choc d’offre énergétique temporaire : la poussée de l’inflation globale (3,4 % aux États-Unis en août) est quasi exclusivement tirée par les produits pétroliers et le gaz (+16,3 % sur le poste énergie, pétrole Brent au-dessus de 90–100 $/bbl en raison du conflit au Moyen-Orient et des tensions autour du détroit d’Ormuz). L’inflation sous-jacente (« core »), quant à elle, continue de ralentir vers 2,4 %.
Cette politique monétaire agressive est particulièrement inadaptée à la réalité européenne :
- Pas de plein emploi : le marché du travail européen ne connaît pas de tensions généralisées comparables à certains cycles historiques.
- Pas d’inflation salariale : les coûts unitaires du travail et la dynamique des salaires ne menacent pas d’enclencher une spirale prix-salaires.
- Une croissance molle : la zone euro et la France restent engluées dans une croissance anémique (estimée entre 0,6 % et 0,9 % pour la France par les agences de notation), pénalisée par une demande intérieure atone.
En durcissant inutilement les conditions de crédit, les banques centrales étouffent l’investissement privé sans pouvoir agir sur le cours du baril. De surcroît, comme l’a rappelé le Gouverneur de la Banque de France, Emmanuel Moulin, les États ne peuvent pas compter sur la BCE pour racheter indéfiniment leurs dettes et effacer leurs déficits budgétaires. La charge de la dette française approche ainsi les 60 à 66 milliards d’euros dès 2026, devenant le premier poste de dépense de l’État et créant un effet « boule de neige » budgétaire toxique.
Vulnérabilités boursières : vertige de l’IA et fragilité du consommateur
Si le S&P 500 se maintient près de ses sommets historiques (autour de 7 744 points), cette performance masque une hyper-concentration préoccupante :
- L’illusion du marché de masse : l’action moyenne recule tandis qu’une poignée de géants de la technologie (« mégacaps ») porte l’ensemble des indices.
- Le coût caché de l’IA : les hyperscalers investissent plus de 754 milliards de dollars en capex cette année (+83 %). Plus révélateur encore, les engagements hors bilan liés aux infrastructures IA de neuf géants de la technologie dépassent désormais 3 500 milliards de dollars (contrats de location, achats futurs de puces, véhicules ad hoc). Un retour à la moyenne des bénéfices (earnings mean reversion) est inévitable si les revenus tirés de l’IA ne décollent pas à la hauteur des amortissements massifs prévus dès 2027.
- La fracture du consommateur (« K-shaped consumer ») : aux États-Unis, le taux d’épargne personnelle s’est effondré à 3,0 % du revenu disponible en juillet 2026 — son plus bas niveau depuis 20 ans. Les 10 % de ménages les plus aisés réalisent près de 49 % de la consommation totale, tandis que les 80 % inférieurs n’ont plus de coussin financier et subissent de plein fouet le renchérissement du crédit.
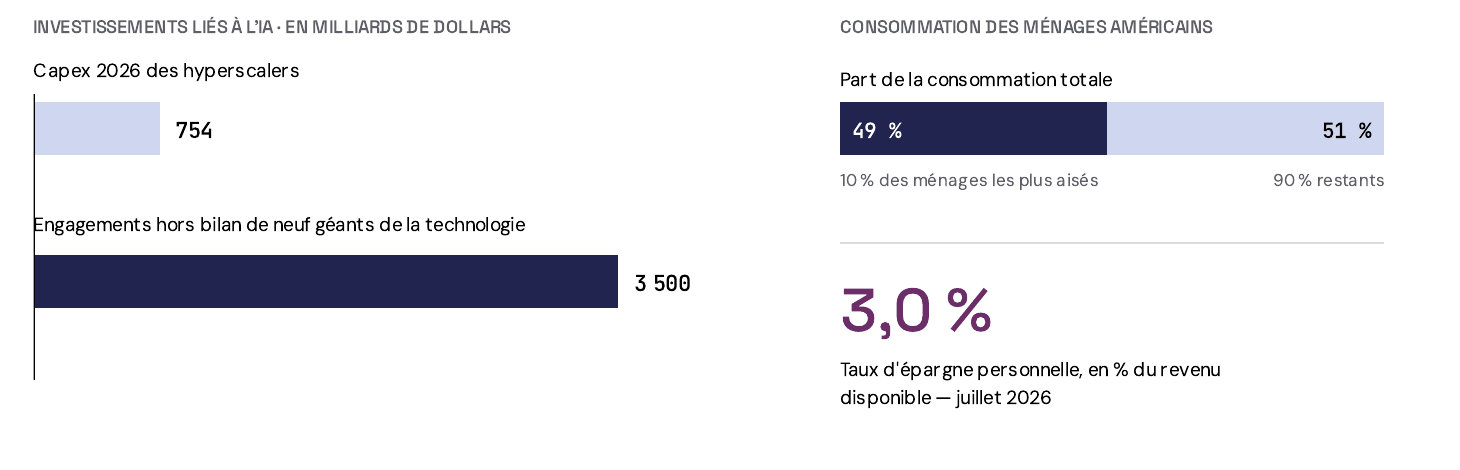
Graphique 2 — Engagements liés à l’IA et fragilité du consommateur américain. Sources : Kermony Office, d’après les données citées ; engagements hors bilan d’après MacroMicro (analyse des dépôts 10-Q et 10-K, fin août 2026) ; taux d’épargne : Bureau of Economic Analysis.
Notre positionnement depuis début septembre : ultradéfensif
Face à cette accumulation de signaux d’alerte (taux à 10 ans au-dessus de 5 %, spreads obligataires européens sous tension, resserrement monétaire injustifié et essoufflement du consommateur), nous avons pris la décision de basculer l’ensemble de nos portefeuilles dans un positionnement ultradéfensif depuis début septembre :
- Réduction drastique de l’exposition actions : prise de bénéfices sur les gagnants du secteur technologique et sur les secteurs cycliques sensibles aux taux.
- Surpondération de la liquidité, du fonds en euros et de la trésorerie : augmentation significative de la poche monétaire, du fonds en euros et des équivalents de trésorerie pour préserver le capital et disposer d’une réserve de liquidités mobilisable (« dry powder »).
- Recherche de qualité obligataire à courte duration : privilège accordé aux obligations souveraines de très haute qualité à maturité courte et au crédit investment grade de bilans solides, tout en évitant la dette souveraine des pays européens fortement endettés soumis au risque de dégradation de notation.
Conclusion : la gestion du risque avant tout
La rentabilité d’un investissement repose sur la gestion de ses risques, et non sur le suivi aveugle des consensus euphoriques. Tant que les taux souverains exerceront une telle pression et que les banques centrales poursuivront un combat déconnecté de la réalité économique européenne, la préservation de vos capitaux restera notre priorité absolue.
Michael Sfez, Associé fondateur, Directeur des Investissements
Ce document est communiqué à titre informatif. Il ne constitue ni une offre, ni une sollicitation, ni un conseil personnalisé en investissement. Les opinions exprimées reflètent l’analyse de Kermony Office à la date de rédaction et sont susceptibles d’évoluer. Les performances passées ne présagent pas des résultats futurs. Les investissements comportent un risque de perte en capital.
Partager via


